Flujo técnico
Descripción funcional de la plataforma de evaluación crediticia con IA, centrada en el flujo de datos, las reglas aplicadas y la salida que reciben los equipos de riesgo.
La descripción funcional de la plataforma se apoya en una metodología interna en tres pasos: delimitación de datos relevantes, definición de reglas de transformación y documentación de decisiones. Esta secuencia se ha aplicado en distintos contextos de riesgo al consumo, siempre con la misma premisa: ningún modelo sustituye la responsabilidad última de la entidad. Por eso el sistema se presenta como un componente dentro del marco de decisión, no como una caja cerrada. La combinación de registros trazables, salidas estructuradas y controles de calidad permite revisar casos concretos con mayor rapidez y consistencia.
Hablar ahoraArquitectura funcional
Capa datos
El flujo comienza en la capa de datos, donde se definen fuentes autorizadas, formatos admitidos y reglas de validación inicial. Se establecen catálogos de campos mínimos, criterios de completitud y límites de uso alineados con la normativa aplicable. Esta fase busca reducir ambigüedades antes de que la información llegue al motor de decisión, evitando interpretaciones posteriores difíciles de documentar.
Capa reglas
Sobre la información validada se aplican transformaciones documentadas: normalización de unidades, agregación temporal y cálculo de indicadores derivados. Cada transformación se registra en un esquema interno de versiones, de forma que cualquier cambio posterior quede identificado y pueda analizarse su impacto en los resultados de evaluación.
Capa decisión
El motor de decisión combina modelos de riesgo y reglas declarativas parametrizables. Produce puntuaciones globales, indicadores parciales por bloques de información y señales de alerta clasificadas. Esta salida está pensada para integrarse en flujos de aprobación existentes, donde puede actuar como filtro previo, recomendación o elemento adicional de análisis.
Capa control
La capa de supervisión recopila métricas de uso, distribuciones de resultados y ejemplos representativos de casos frontera. Esta información se utiliza en ciclos periódicos de revisión, que permiten ajustar parámetros, actualizar umbrales y documentar cambios. El objetivo es mantener un comportamiento estable y coherente con el apetito de riesgo definido por la entidad usuaria.
Vista del sistema
Imágenes conceptuales que ilustran cómo se representan las salidas de la plataforma y cómo se conectan con los procesos habituales de análisis de riesgo en las entidades usuarias.
Beneficios prácticos del flujo de evaluación de crédito automatizado para equipos de riesgo y operaciones
Visión consolidada del solicitante en un solo flujo
La plataforma concentra en un único flujo información de ingresos, obligaciones de pago y patrones de comportamiento financiero, reduciendo la dispersión de hojas de cálculo y consultas aisladas. Este enfoque simplifica la lectura de cada caso y disminuye dependencias informales entre equipos, sin alterar las políticas internas de concesión ya vigentes.
Controles sistemáticos de calidad de datos
Cada etapa del proceso incorpora reglas de control que verifican coherencia básica, completitud razonable y consistencia temporal de los datos. Esto reduce la probabilidad de decisiones apoyadas en registros incompletos o mal formateados, y facilita la identificación temprana de incidencias en las fuentes de información utilizadas.
Trazabilidad preparada para auditoría continua
Las decisiones generadas se acompañan de registros detallados sobre qué variables intervinieron, qué transformaciones se aplicaron y qué reglas se activaron. Esta documentación facilita auditorías internas, análisis de cumplimiento y revisiones periódicas del marco de riesgo, reduciendo el esfuerzo manual para reconstruir casos pasados.
Características técnicas relevantes para la evaluación de crédito automatizada
La plataforma se ha diseñado para encajar en marcos de gobernanza de riesgo ya existentes, aportando estructura, trazabilidad y capacidad de revisión técnica sin imponer un modelo único de decisión.
Esquema común de datos ampliable
Indicadores explicativos estructurados
Cada decisión de evaluación se acompaña de un conjunto de indicadores explicativos seleccionados. Estos indicadores permiten reconstruir qué bloques de información han tenido mayor peso y cómo se relacionan con el resultado global. Esta estructura favorece discusiones técnicas entre equipos de riesgo, tecnología y cumplimiento, evitando interpretaciones basadas solo en percepciones.
Versionado completo del contexto técnico
Supervisión continua alineada con gobernanza interna
La arquitectura contempla mecanismos de supervisión periódica del comportamiento del sistema, incluyendo análisis de estabilidad, revisión de distribuciones y evaluación de coherencia con las políticas de riesgo. Estos mecanismos no sustituyen los procesos internos de la entidad, sino que aportan información adicional para sus comités y revisiones formales.
Representaciones prácticas del uso de la plataforma en evaluación de crédito automatizada
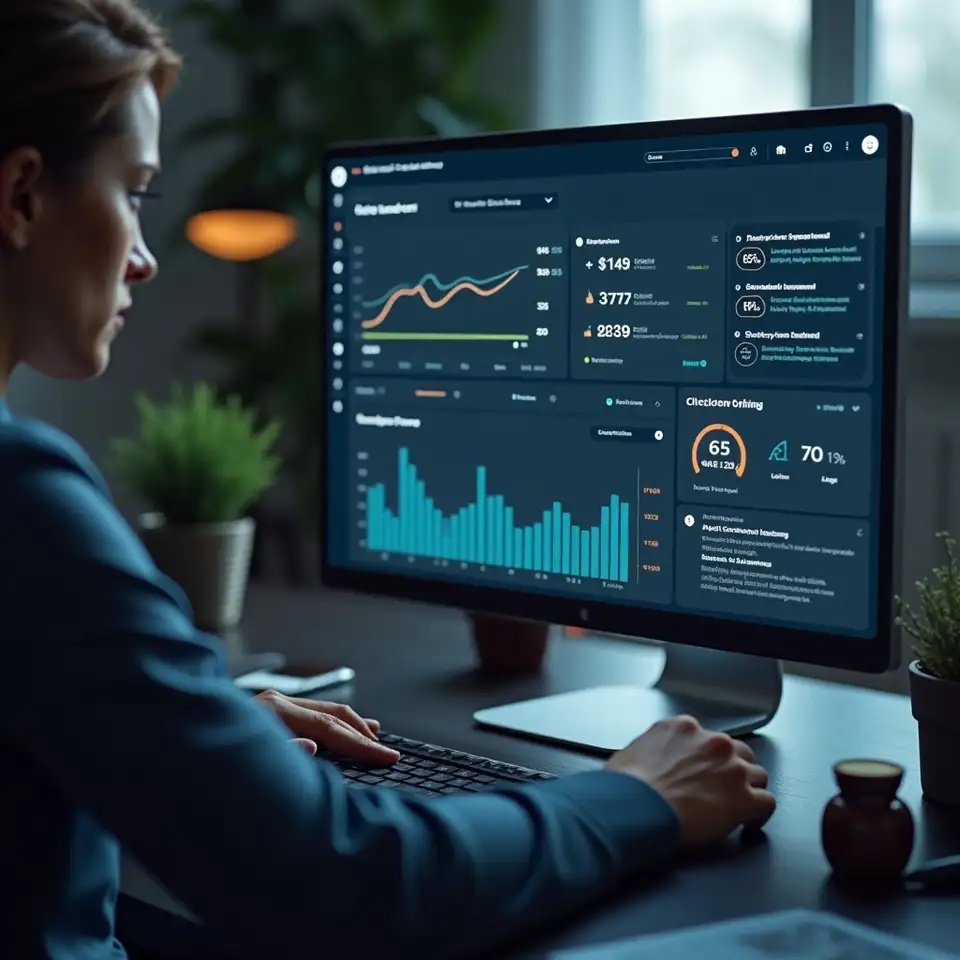
Panel estructurado para lectura rápida de casos crediticios
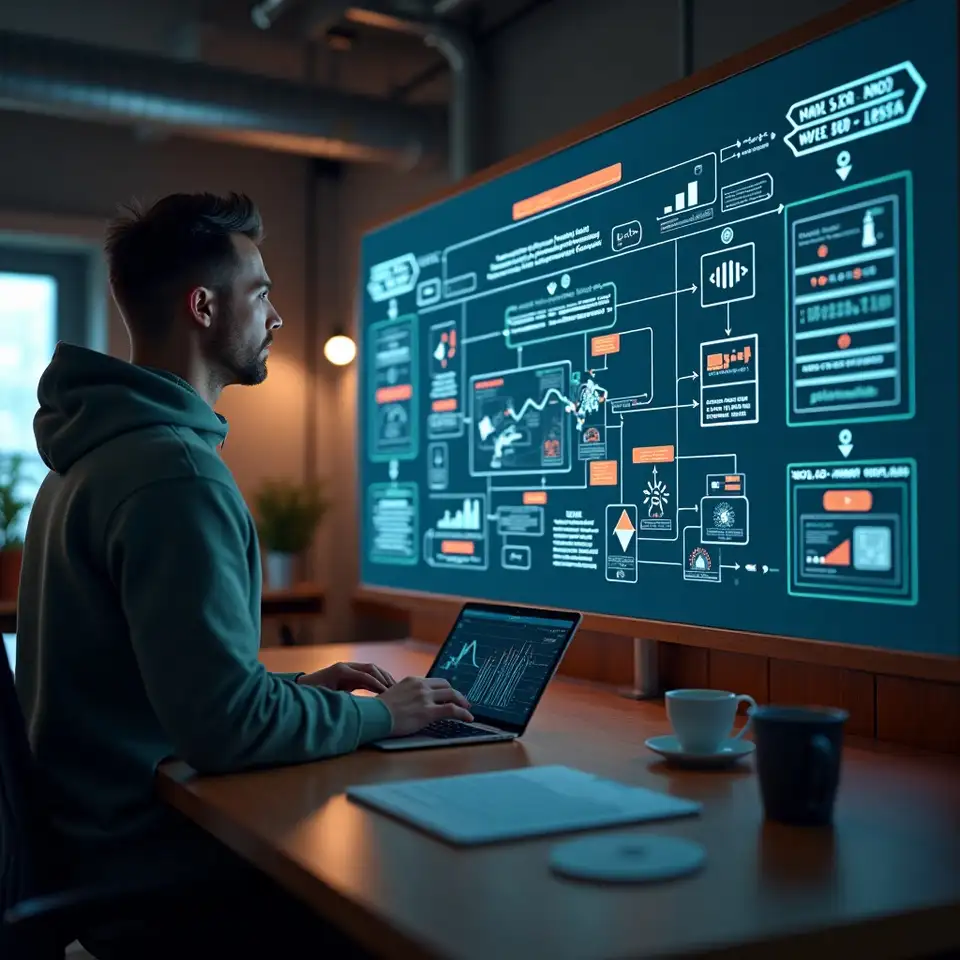
Diagrama funcional del proceso de evaluación automatizada
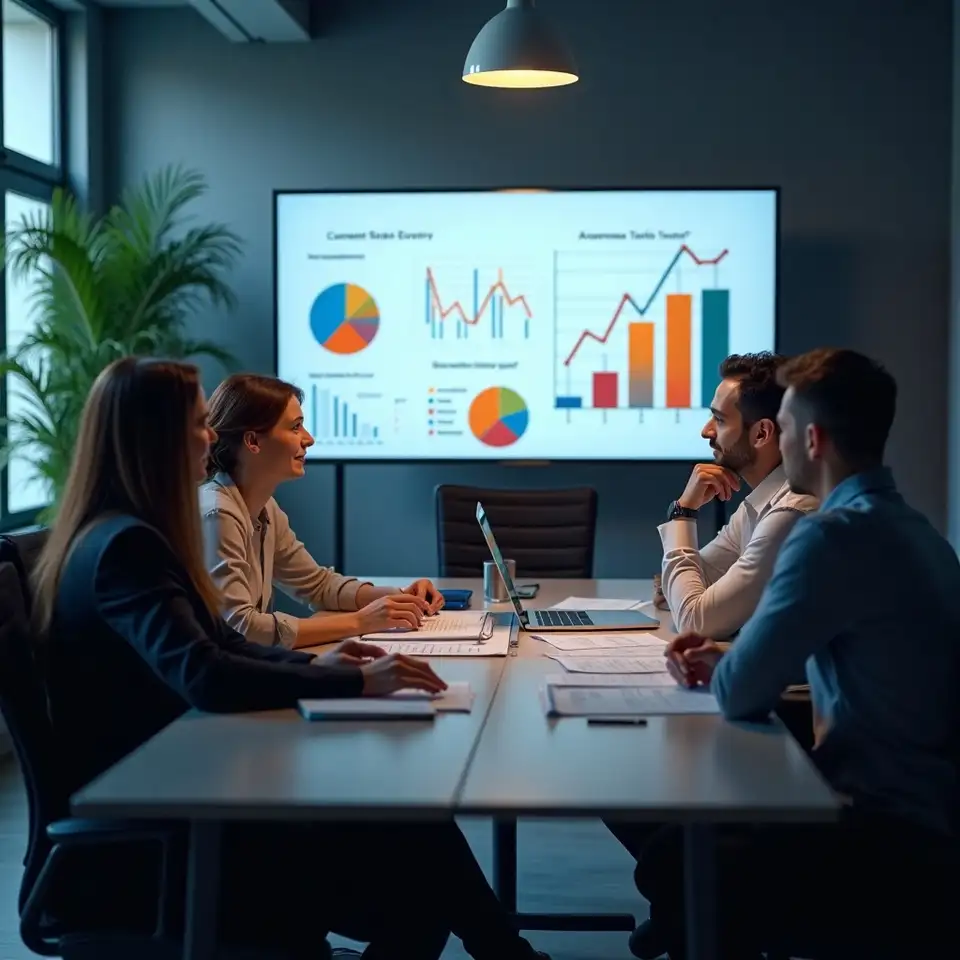
Sesión de supervisión y ajuste periódico del sistema
La escena refleja una sesión periódica de revisión, en la que se analizan distribuciones de puntuaciones, ejemplos de casos frontera y métricas de estabilidad. Estas reuniones permiten ajustar parámetros, documentar decisiones de cambio y alinear el comportamiento del sistema con el apetito de riesgo definido por la entidad usuaria, manteniendo un registro claro de cada modificación.